TVA 5,5 % impression livre : elle s’applique aussi chez l’imprimeur
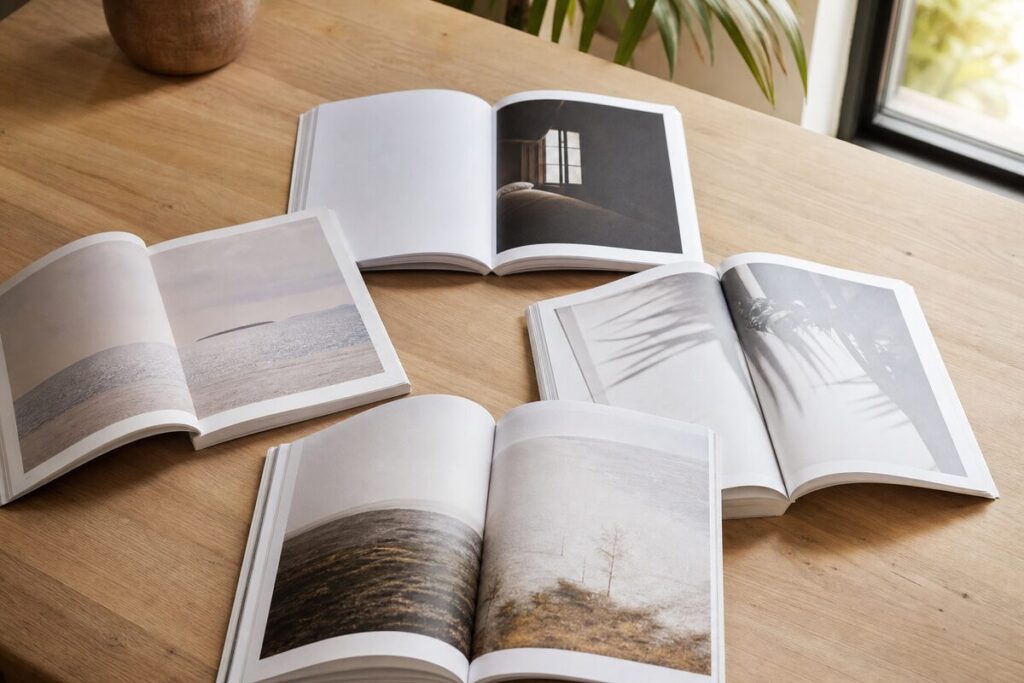
La TVA 5,5 % impression livre est un avantage fiscal souvent mal compris : beaucoup pensent qu’il ne concerne que les éditeurs ou les libraires. En réalité, l’article 278-0 bis du Code général des impôts attache ce taux réduit au produit, pas à l’acteur qui le vend ou le fabrique. Résultat : un imprimeur peut facturer à 5,5 % dès lors que l’ouvrage remplit les critères légaux. Dans cet article, nous expliquons qui est concerné, quelles conditions s’appliquent, ce que ça change concrètement à la commande, et dans quels cas ce taux ne s’applique pas.
Ce que dit la loi : l’article 278-0 bis du CGI
Le taux réduit de 5,5 % figure à l’article 278-0 bis du Code général des impôts. Il s’applique aux livres sur tout support, y compris les livres audio et les livres numériques, sous réserve que l’ouvrage présente un contenu éditorial suffisant. La notion clé, c’est que le taux est attaché au produit final, non à la position de l’entreprise dans la chaîne commerciale. Un imprimeur qui produit un livre éligible peut donc appliquer le taux réduit, au même titre qu’un libraire qui le revend.
Concrètement, cela signifie que l’avantage fiscal remonte jusqu’à la prestation d’impression. Vous n’avez pas à être éditeur agréé ni à commercialiser l’ouvrage en librairie pour en bénéficier. Ce que l’administration regarde, c’est la nature de l’objet livré : est-ce un livre au sens fiscal du terme ?
Pour aller plus loin sur le texte de loi, vous pouvez consulter directement Légifrance, qui publie la version consolidée de l’article.
Quels produits sont éligibles à la TVA 5,5 % pour l’impression livre ?
Tous les imprimés ne se valent pas au regard du fisc. La qualification de « livre » repose sur plusieurs critères cumulatifs : un contenu intellectuel ou artistique identifiable, une pagination suffisante et une destination non publicitaire. Voici les cas les plus fréquents que nous rencontrons chez BDX Print :
- Romans, essais, recueils de poésie : éligibles sans difficulté dès lors que le contenu est éditorial.
- Catalogues raisonnés, beaux-livres, livres photo : éligibles si le contenu artistique prime sur la dimension commerciale.
- Thèses, mémoires, rapports de recherche : généralement éligibles ; la nature académique du contenu est déterminante.
- Guides touristiques, livres de recettes : éligibles dans la majorité des cas.
- Catalogues produits, brochures commerciales, menus de restaurant : non éligibles — leur finalité est publicitaire ou promotionnelle.
- Annuaires, répertoires : exclus explicitement par l’administration.
En cas de doute sur la qualification de votre projet, le bon réflexe est de consulter votre expert-comptable ou de demander un rescrit fiscal à l’administration. BDX Print ne peut pas se substituer à ce conseil juridique.
Le taux s’attache au produit, pas à qui commande
C’est le point qui surprend le plus nos clients : un auteur auto-édité, une association, une collectivité ou un domaine viticole qui fait imprimer un livre sur son histoire peuvent tous bénéficier du taux réduit, à condition que le produit livré soit bien un livre au sens de l’article 278-0 bis. Ce n’est pas votre statut juridique qui ouvre le droit, c’est la nature de l’objet.
Cette logique a une conséquence pratique importante : l’imprimeur applique le taux réduit sur sa facture, et c’est lui qui engage sa responsabilité fiscale si la qualification est contestée. C’est pourquoi nous demandons une attestation à nos clients lorsque le taux 5,5 % est sollicité.
L’attestation : comment ça se passe chez BDX Print
Pour appliquer le taux réduit, l’imprimeur doit pouvoir justifier que le produit est bien un livre éligible. Chez BDX Print, nous proposons une attestation pré-remplie au moment du devis. Le client la complète, la signe, et nous la conservons. Cette procédure est conforme aux recommandations de l’administration fiscale.
Concrètement, voici comment le processus se déroule :
- Vous configurez votre projet via le configurateur ou la page Demander un devis.
- Vous précisez la nature éditoriale de l’ouvrage.
- Nous générons une attestation pré-remplie que vous signez.
- Le taux réduit est appliqué sur votre facture.
Si vous avez un doute sur l’éligibilité de votre projet, il vaut mieux le signaler dès la demande de devis. Une fausse déclaration engage la responsabilité du client, pas de l’imprimeur.
Quels formats BDX Print propose pour les livres éligibles ?
Deux produits de notre catalogue correspondent le plus souvent aux livres éligibles au taux réduit.
Le Livre à couverture souple est disponible en huit formats standards ou sur mesure, avec des papiers offset ou couchés jusqu’à 170 g/m² et un pelliculage mat aspect lin pour un rendu premium. Il convient parfaitement aux romans, thèses, rapports de recherche et livres photo.
La Brochure dos carré collé s’impose pour les projets à fort volume de pages — guides touristiques, catalogues raisonnés, livrets de formation substantiels. Elle est disponible en treize formats, avec vingt-quatre papiers intérieurs et des finitions comme la dorure arc-en-ciel ou le Soft Touch®. À noter : si votre brochure dos carré collé est un outil commercial ou promotionnel, le taux 5,5 % ne s’applique pas, quel que soit le format.
Dans les deux cas, nous contrôlons les fichiers avant production et envoyons un bon à tirer gratuit. La livraison est incluse dans le prix affiché, et la date estimée de livraison est visible avant le paiement.
Ce que ça ne fait pas
Le taux réduit de 5,5 % ne transforme pas un catalogue produit en livre : si la finalité principale de votre imprimé est commerciale ou publicitaire, il reste soumis au taux normal, même si vous l’appelez « livre de marque ». La forme ne prime pas sur le fond : l’administration regarde le contenu et la destination réelle.
Par ailleurs, ce taux ne s’applique pas à tous les supports éditoriaux. Les affiches, dépliants, flyers et brochures promotionnelles — même soignés — ne sont pas des livres. Si vous cherchez à optimiser la conception de ce type de supports, notre article sur Maximiser l’impact de vos dépliants et brochures vous donnera des pistes utiles, mais le régime fiscal est différent.
Enfin, le taux réduit ne dispense pas de fournir l’attestation. Sans ce document, BDX Print ne peut pas appliquer le taux 5,5 % et facturera au taux normal. Il n’est pas possible de régulariser a posteriori de manière simplifiée : mieux vaut anticiper dès la commande.
La TVA 5,5 % s’applique-t-elle à l’impression d’un livre auto-édité ?
Oui, à condition que le produit soit un livre au sens de l’article 278-0 bis du CGI : contenu éditorial identifiable, destination non publicitaire. Le statut de l’auteur (professionnel, particulier, association) n’entre pas en compte. C’est la nature du produit qui détermine le taux.
Un catalogue de produits peut-il bénéficier du taux 5,5 % ?
Non. Un catalogue dont la finalité principale est de présenter et vendre des produits est considéré comme un imprimé publicitaire ou commercial. Il est soumis au taux normal de TVA, même s’il est relié et paginé comme un livre. L’administration fiscale regarde le contenu et l’usage, pas la forme.
Faut-il fournir un document particulier pour que l’imprimeur facture à 5,5 % ?
Oui, une attestation signée par le client est obligatoire. Elle engage la responsabilité de celui qui la signe : si l’administration requalifie le produit, c’est le client qui supporte le redressement. Chez BDX Print, cette attestation est proposée pré-remplie au moment du devis pour simplifier la démarche.
Le taux réduit s’applique-t-il aux livres numériques et aux livres audio ?
Oui, l’article 278-0 bis du CGI l’étend aux livres sur tout support, y compris numérique et audio. En revanche, l’impression en ligne concerne exclusivement les supports physiques : la question du taux pour les fichiers numériques relève d’une autre chaîne de valeur.
Peut-on régulariser la TVA après la commande si on a oublié de demander le taux réduit ?
La régularisation fiscale est possible mais doit passer par les voies habituelles (déclaration rectificative, remboursement de TVA). Elle nécessite l’attestation et l’accord de l’administration. Il est donc préférable d’identifier la situation avant la commande pour éviter des démarches complexes.
Ce qu’il faut retenir avant de commander
La TVA à 5,5 % sur l’impression livre est un droit réel, mais conditionné : c’est le produit livré qui doit être un livre au sens fiscal, quelle que soit votre position dans la chaîne. L’attestation est obligatoire, et nous la proposons dès le devis pour ne pas bloquer la commande. Si votre projet est à la frontière — livre de marque, catalogue illustré, guide promotionnel —, consultez votre expert-comptable avant de valider. Pour tout projet éditorial clairement éligible, le processus est simple et le taux s’applique directement à la facture. Retrouvez toutes les précisions sur notre Centre d’expertise, ou configurez votre projet avec le Comparateur de devis pour obtenir un tarif incluant la livraison.
À configurer sur le même thème
Voir tous les flyers & imprimés →

Par Adrien Darmon
Adrien Darmon est le fondateur de BDX Print, imprimeur en ligne installé au Haillan, en Gironde. Il accompagne les TPE, PME, artisans et associations de la métropole bordelaise dans la création et l'impression de leurs supports de communication.
Besoin d'imprimer vos supports ?
Configurez et commandez en ligne, prix calculé en temps réel.
Voir les flyers & imprimés →